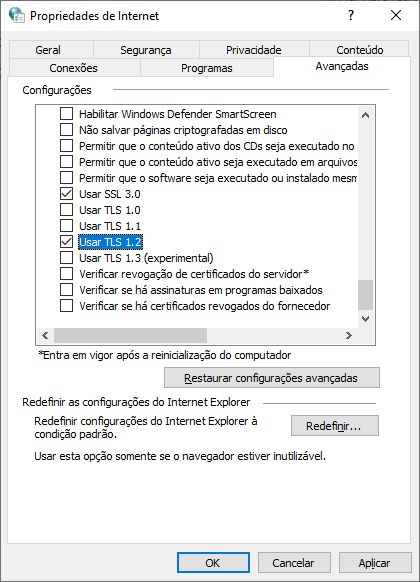
Essa crítica é apresentada quando não há comunicação com os servidores da Secretaria da Fazenda (SEFAZ), normalmente, basta aguardar alguns minutos que volta a transmitir, porém é possível verificar algumas configurações para ver se estão realmente corretas:
Manter o Windows atualizado
Para gerenciar suas opções e ver as atualizações disponíveis, clique no botão Iniciar e acesse Configurações > Atualização e Segurança > Windows Update.
Manter o Internet Explorer (IE) atualizado e configurado corretamente
Para atualizar o IE, acesse a página de download do Internet Explorer 11 e escolha o idioma de sua preferência. Clique no seu sistema operacional para iniciar o download da versão.
O arquivo de instalação para o Windows 7 funciona nos Windows 8.1 e 10, contanto que você escolha o formato correto da sua versão, ou seja, 32-bit ou 64-bit.
Caso não saiba qual a versão do seu sistema operacional (32-bit ou 64-bit), clique em Este PC ou Meu Computador com o botão direito, selecione Propriedades e consulte o número ao lado de Tipo do sistema.
Após o download, dê um clique duplo sobre o ícone de instalação do Internet Explorer. Ele provavelmente vai estar na Área de Trabalho ou na pasta Downloads. Clique em Sim quando solicitado. Fazê-lo vai levá-lo à janela de instalação do Internet Explorer 11.
Siga as instruções na tela. Será preciso concordar os termos de uso da Microsoft clicando em Eu concordo e em Avançar. Assim que concluir a instalação, seu Internet Explorer estará atualizado.
Assim que estiver completamente instalado e atualizado para a versão 11, abra uma pagina do Internet Explorer e pressione Alt + X ou clique na engrenagem localizada no canto superior direito da janela, vá em Opções da internet > Aba avançados e clique em Redefinir. Depois Redefinir novamente. Assim que concluir só terá a opção de clicar no botão Fechar. Ao fazer isso, o menu Opções da Internet irá fechar. Abra novamente e vá na aba Avançados, desça com a barra de rolagem até o final e desmarque todas as opções abaixo de Usar SSL 3.0 com exceção da Usar TLS 1.2 que deve ficar marcada”.
Markup ou Mark Up é um índice aplicado sobre o custo de um produto ou
serviço para a formação do preço de venda, mas as empresas do Simples
Nacional tem uma formula diferenciada de gerar esse valor.
Markup
ou Mark Up é um índice aplicado sobre o custo de um produto ou serviço
para a formação do preço de venda, baseado na ideia de cost plus
pricing ou preço margem; que consiste basicamente em somar-se ao custo
unitário do produto ou serviço uma margem de lucro para obter-se o preço
de venda.
O preço deve ser suficiente para cobrir todos os custos, despesas e
impostos e no final gerar um lucro na venda para manter a empresa ativa,
desta forma podemos simplificar a estrutura do mark-up onde o preço e
igual a somatória de todos os elementos inclusive o lucro desejado.
(+) Custos
(+) Despesas
(+) Impostos
(+) Lucro
(=) Preço de venda
Exemplo 01: Suponhamos que você paga hoje R$ 1,00 (Custo) no quilo da
chapa de aço, o ICMS é de 18%, PIS e COFINS 4,65%, comissão do vendedor
2,5%, despesas administrativas 6% e seu lucro desejado ante o imposto de
20%.
Estrutura:
Preço de venda (PV) = 100,00%
ICMS na venda = 18,00%
PIS e COFINS = 4,65%
Comissões = 2,50%
Depesas Adm = 6,00%
Lucro antes dos impostos = 20,00%
Total (CTV)- Custo Total Venda = 51,15%
MKD = (PV – CTV) / 100
MKD = (100 – 51,15) / 100
MKD = 48,85 / 100
MKD = 0,4885
Se utilizamos o índice do Markup Divisor seria o custo de R$ 1,00 /
0,4885= R$ 2,05 o preço do quilo para garantir o pagamento de todos os
custos, impostos e gerar um lucro de 20%.
Com é analisado acima, o preço de venda deve ser com os impostos
indiretos no preço da mercadoria, no exemplo de uma empresa de regime
normal, temos ICMS, PIS/COFINS, porém, no Simples Nacional, que é sobre
faturamento, qual o entendimento que deve ser feito?
Como já foi apresentado acima, os impostos no Simples Nacional é por
faixa de faturamento, vamos utilizar como exemplo a tributação do Anexo I
da Lei Complementar 123/2006 (Comércio).
Receita Bruta em 12 meses (em R$)
ALÍQUOTA
IRPJ
CSLL
COFINS
PIS/PASEP
CPP
ICMS
Até 180.000,00
4,00%
0,00%
0,00%
0,00%
0,00%
2,75%
1,25%
De 180.000,01 a 360.000,00
5,47%
0,00%
0,00%
0,86%
0,00%
2,75%
1,86%
De 360.000,01 a 540.000,00
6,84%
0,27%
0,31%
0,95%
0,23%
2,75%
2,33%
De 540.000,01 a 720.000,00
7,54%
0,35%
0,35%
1,04%
0,25%
2,99%
2,56%
Logo, quanto mais eu tenho faturamento, maior meu impactos sobre meus
lucros, pois faturando até R$ 360.000,00 e pago 5,47% (desconsiderando
que em alguns Estados como Paraná, existe isenção de ICMS até R$
360.000,00) de imposto sobre o faturamento. Se no próximo faturamento eu
subir para próxima faixa, vou pagar 6,84%, se o valor da mercadoria não
for reajustando de acordo com o aumento do faturamento, esse aumento
irão consumir os lucros da empresa, sendo assim, deve-se sempre se
atentar para que isso não ocorra.
Preço de venda (PV) = 100,00%
Impostos do Simples De 180.000,01 a 360.000,00 = 5,47%
Comissões = 2,50%
Depesas Adm = 6,00%
Lucro antes dos impostos = 20,00%
Total (CTV)- Custo Total Venda = 33,97%
MKD = (PV – CTV) / 100
MKD = (100 – 33,97) / 100
MKD = 66,03 / 100
MKD = 0,6603
Nesse índice do Markup Divisor seria o custo de R$ 1,00 / 0,6603 = R$
1,51 o preço do quilo para garantir o pagamento de todos os custos,
impostos e gerar um lucro de 20%.
Na próxima faixa de faturamento, temos o seguinte exemplo:
Preço de venda (PV) = 100,00%
De 360.000,01 a 540.000,00 = 6,84%
Comissões = 2,50%
Depesas Adm = 6,00%
Lucro antes dos impostos = 20,00%
Total (CTV)- Custo Total Venda = 35,34%
MKD = (PV – CTV) / 100
MKD = (100 – 35,34) / 100
MKD = 64,66 / 100
MKD = 0,6466
Nesse índice do Markup Divisor seria o custo de R$ 1,00 / 0,6466 = R$
1,54 o preço do quilo para garantir o pagamento de todos os custos,
impostos e gerar um lucro de 20%.
Caso não for reajustado o preço de venda, a perda é de R$ 0,03 por quilo
vendido, logo, isso se acumulando por um bom tempo, e com um fluxo
grande de saídas, poderá influenciar nos lucros da empresa.
No cenário da contabilidade, a sigla DRE é bem famosa e falada
diariamente. Faz parte do vocabulário do contador. Mas para quem não
vive o dia a dia desse meio, são apenas três letras aleatórias. Será que
ajuda apenas dizer que DRE significa Demonstração do Resultado do
Exercício? Acho que não muito. Na verdade, talvez comece a dar uma dica
do que está por vir. Mas para entender mesmo o que é DRE é preciso um
pouco mais do que isso.
Neste post, vamos explicar o que significa, sua estrutura e qual a
importância deste conceito dentro da contabilidade. A ideia não é que
depois de ler este conteúdo você “fique íntimo” do DRE. Mas pelo menos
você vai poder falar que não conhece só de nome. E acredite: por mais
que não seja essencial dominar todos os detalhes do que se trata, é
sempre importante ao menos conhecer o vocabulário. Faz parte de uma
cultura cada vez mais atual de transparência dentro dos serviços
contábeis. Afinal, todo mundo quer pelo menos saber como os contadores
estão cuidando das empresas.
O que é DRE?
Como falado no “spoiler” na introdução do artigo, DRE é uma sigla usada para abreviar Demonstração do Resultado do Exercício. Para começar a explicar com mais detalhes o que é DRE, vamos recorrer ao que diz o pronunciamento técnico CPC 26:
“As demonstrações contábeis são uma representação estruturada da
posição patrimonial e financeira e do desempenho da entidade. O objetivo
das demonstrações contábeis é o de proporcionar informação acerca da
posição patrimonial e financeira, do desempenho e dos fluxos de caixa da
entidade que seja útil a um grande número de usuários em suas
avaliações e tomada de decisões econômicas. As demonstrações contábeis
também objetivam apresentar os resultados da atuação da administração,
em face de seus deveres e responsabilidades na gestão diligente dos
recursos que lhe foram confiados”
Traduzindo, DRE nada mais é do que um relatório que demonstra de forma resumida as operações realizadas pela empresa. Nele são confrontadas as contas de receitas, despesas, investimentos, custos e provisões apurados, evidenciando a formação do resultado líquido da empresa na ocasião.
Para fins legais, a DRE é feita anualmente, mas podem ser feitas DRE mensal simplificada para fins administrativos e DRE trimestral para o monitoramento dos gastos fiscais. O Relatório de DRE deve ser preparado respeitando o regime de competência, ou seja, conforme a ocorrência do fato gerador do registro contábil, independentemente do efetivo recebimento da receita ou do pagamento da despesa.
Critérios para apresentação da DRE
Há uma ordem para a apresentação na Demonstração do Resultado do
Exercício. Na estrutura são discriminados os valores referentes à
receita bruta de vendas e serviços, juntamente com suas respectivas
deduções, e os impostos incidentes sobre as operações de venda e demais
abatimentos.
Em seguida, chega-se ao valor da receita líquida do período, do qual devem ser subtraídos os custos dos produtos vendidos, bem como dos serviços prestados, a fim de se chegar ao resultado operacional bruto. Desse valor são subtraídas as despesas incorridas no período e acrescidas às demais receitas. Isso origina o resultado operacional líquido, antes da incidência dos impostos.
Uma vez subtraídos os valores dos impostos, chega-se, finalmente, ao
resultado líquido antes da participação nos lucros, que é calculada
sobre o valor do resultado líquido menos o valor do prejuízo acumulado
nos exercícios anteriores.
Exemplo de estrutura da DRE:
A Lei das Sociedades por Ações (Lei nº 6.404/1976), em seu artigo 187, define a forma como as empresas devem discriminar a Demonstração do Resultado do Exercício. Nos termos da lei, portanto, a DRE deverá seguir a seguinte estrutura de ações:
Receita Bruta
– deduções
= receita líquida
– custo da mercadoria vendida
= lucro bruto
– despesas com vendas
– despesas administrativas
– despesas financeiras
= resultado operacional líquido
– despesas extra operacionais
= resultado antes IR e CS
– provisões IR e CS
= resultado líquido
Qual a importância da DRE?
Depois de entender o que é DRE e conhecer um exemplo de sua estrutura, é hora de aprender qual sua importância dentro da contabilidade das empresas. A Demonstração do Resultado do Exercício tem o objetivo de fornecer ao usuário das demonstrações financeiras das empresas, os dados básicos e essenciais da formação do resultado lucro ou prejuízo do exercício.
Ou seja, é um dos relatórios mais importantes que o contador deve
gerar. Isso porque ele é utilizado pelos gestores, investidores, bancos e
pelo próprio governo. É por meio dele que se avalia a capacidade de sua
empresa e sua real situação. É uma ferramenta essencial para tomada de
decisões.
Para que serve a DRE?
A elaboração correta da DRE possibilita ter uma visão geral do resultado financeiro da empresa. Com isso, permite extrair informações extremamente relevantes. Alguns exemplos são: o montante das despesas gerais da organização, a composição dos custos relacionados aos produtos e serviços, a receita total de vendas, o lucro obtido pela empresa com suas operações, as incidências dos impostos sobre os produtos, o nível de endividamento em que se encontra e quais serão as estratégias consequentemente adotadas.
Assim, podemos dizer que a Demonstração do Resultado do Exercício não deve ser usada apenas para fins legais ou fiscais. A DRE serve também para gestão estratégica do negócio e para uma boa governança corporativa. Com a DRE se torna possível analisar de forma crítica os números apresentados e determinar a eficiência das práticas adotadas pela empresa, possibilitando assim uma boa gestão financeira no futuro.
Administrar um negócio não é tarefa fácil. Devido à pressão por resultados positivos e a falta de conhecimento, alguns empreendedores acabam tomando decisões equivocadas. Além disso, o grande número de empresas no mercado faz com que os consumidores tenham muitas opções de escolha e tornem-se cada vez mais exigentes.
Para fazer com que sua empresa tenha um ritmo de crescimentoacelerado hoje, é importante se preparar em muitos aspectos, utilizando equipamentos e estratégiasavançadas e que se destacam no mercado.
Entre as diversas técnicas e ferramentas que devem ser adotadas pela sua empresa, seja ela pequena ou média, está a implantação de um centro de custo. Mas você sabe o que é isso? Entende como ele pode ser útil? Quais benefícios o centro de custo pode trazer para o seu negócio em longo prazo?
No post de hoje, você vai encontrar a resposta para essas e outras perguntas que atrapalham o desenvolvimento de sua empresa. Continue a leitura e tire as suas dúvidas sobre o assunto!
O que é centro de custo
O centro de custo é uma maneira de separar uma empresa em vários setores, cada um deles com uma parcela de responsabilidades operacionais, financeiras e econômicas. Todos os centros de custos juntos representam a empresa inteira, mas cada um possui independência quando comparado com o outro.
Um centro de custos também pode ser entendido como uma unidade dentro de uma empresa que pode representar, por exemplo, um projeto ou departamento da empresa. Os centros de custos podem ser considerados maneiras eficientes de agrupar receitas e despesas, propiciando um melhor conhecimento e análise das partes do negócio.
Ele serve para deixar os diversos setores de uma empresa com mais autonomia, fragmentando-a em diversos pequenos setores, e estes serão responsáveis tanto pela geração dereceitas quando pela aplicação dos recursos em despesas. Por isso, a denominação de centro de custo.
O centro de custo na organização das empresas
Há setores que não são capazes de gerar, diretamente, receitas. Esse é o caso, por exemplo, do setor de recursos humanos. Ele ajudará apenas de maneira indireta na geração de receitas e terá uma incidência de custos já prevista pelos gestores de uma empresa.
No entanto, como todos são importantes em seu desempenho, não se pode extinguir este setor pelo fato de ele não trazer receitas diretas,
pois ele é necessário. Dessa maneira, uma parcela dos recursos que será
aplicada pela empresa será de responsabilidade do setor de recursos
humanos.
Treinamentos, cursos, palestras, workshops e outros eventos serão incumbências para os gestores deste departamento e que estarão todos sob o grande guarda-chuva que é o centro de custo de recursos humanos.
Isso pode e deve ser utilizado por todos os setores de uma empresa, não importando o tamanho dela. Neste caso, o setor financeiro, o setor de publicidade de propaganda, a linha de produção, dentre outros, terão parcelas de custo respectivas às responsabilidades que eles possuem.
Como utilizar o centro de custo a favor da sua empresa
Primeiramente, os setores precisam ser identificados e as responsabilidades também. Por exemplo, se um mesmo espaço físico é dividido pelos setores de recursos humanos e financeiro, o aluguel também deverá ser repartido entre estes setores.
Sendo assim, o centro de custos de recursos humanos absorverá como gastos metade do valor do aluguel. A outra metade irá para o setor financeiro. Haverá casos em que estes percentuais não ficarão exatamente em 50% para cada, ou seja, divididos igualmente. Nestas situações, os gestores devem identificar os percentuais respectivos para cada setor.
Uma equipe com muito mais funcionários deverá ter uma parcela maior de recursos repassados para investimento, pois a quantidade de custos com salário será maior. Com isso, pode-se trabalhar de maneira mais consciente, com total noção de onde os recursos de uma empresa são aplicados. Seja no Alles ou no Integra, um sistema financeiro empresarial permite que o gestor tenha total controle sobre as receitas da empresa, assim podendo administrar e tomar decisões assertivas para o negócio.
O centro de custo é importante para todos os negócios, sejam eles pequenos, médios ou grandes. Mas saber exatamente o que é centro de custo traz benefícios principalmente para as empresas menores, pois elas serão preparadas para crescerem mais organizadas e com total controle de quanto e onde são gastos os recursos em suas atividades. Com um sistema financeiro inteligente, como o Alles ou o Integra, o empreendedor tem previsões das receitas em 6 meses, quais são os recursos disponíveis, quais produtos ou serviços representam maior parcela das receitas da empresa, entre outras vantagens.
Lembre-se também que uma equipe com muito mais funcionários deverá ter uma parcela maior de recursos repassados para investimento, pois a quantidade de custos com salário será maior.
Com isso, pode-se trabalhar de maneira mais consciente, com total noção de onde os recursos de uma empresa são aplicados.