Classe não registrada, ClassID: {88D969E5-F192-11D4-A65F-0040963251E5}

Solução: Esse erro ocorre devido a falhas na instalação do Certificado Digital ou Bibliotecas como CAPICOM e MSXML, geralmente causado por arquivos .DLL corrompidos ou não registrados.

Realize a instalação do Certificado Digital utilizando o software próprio da certificadora, esse modelo de software instala toda a cadeia de certificados necessários para o correto funcionamento do mesmo.

Execute também como administrador o RegistraDLL.bat disponível na seção de Downloads ou pelo link abaixo

Prazo de cancelamento da NFCe

O Ajuste SINIEF 07/18 trouxe algumas alterações relacionadas ao cancelamento da Nota Fiscal do Consumidor eletrônica (NFCe).

De acordo com cláusula décima quinta o prazo de cancelamento mudou para 30 minutos, o que antes poderia ser feito até 24 horas. Ou seja, na nova regra, o emitente da nota só poderá solicitar o cancelamento da NFCe na seguinte condição:  

  • A mercadoria não pode ter saído em prazo superior a 30 minutos.

Porém, esse tempo pode ser reduzido de acordo com cada unidade federada, contando do momento em que foi concedida a Autorização de Uso da NFCe.

Portanto, é importante que as empresas já estejam preparados para essa mudança. Com todas as atualizações necessárias prontas, devido a produção ter entrado em início no mês passado. Veja as datas:

  • Teste até 25/02/2019 e
  • Produção em 29/04/2019.

Confira o funcionamento de outros tipos de cancelamento abaixo:

Cancelamento por substituição

Esse evento, que foi criado recentemente (Dezembro de 2018), deve ser utilizado apenas quando existir uma NFCe em duplicidade. Sendo que essa nota deve ter sido emitida e autorizada em contingência anteriormente e acobertada pela mesmo operação. Diferente do cancelamento anterior, o Cancelamento por Substituição pode ser feito em até 168 horas (7 dias). É válido lembrar que esse prazo pode variar de acordo com as legislações estaduais.

O cancelamento por substituição entrou em produção no dia 29 de Abril de 2019.

Para saber mais acesse: Tudo sobre o Cancelamento por Substituição de NFCe

Cancelamento Extemporâneo da NFCe

Depois que o prazo previsto na legislação para cancelamento é ultrapassado, existe a possibilidade de realizar um Cancelamento Extemporâneo. O cancelamento extemporâneo é o cancelamento da NFCe após o prazo previsto na legislação que era de 24 horas após a concessão da autorização de uso e agora passou a ser 30 minutos. Já para que o cancelamento ocorra é necessário solicitar a autorização do Fisco.

Porém, não são todos os Estados Brasileiros que aderiram a esse tipo de Cancelamento e divulgaram um processo formal para o cancelamento após o prazo. Apenas:

  • Amazonas;
  • Rio de Janeiro;
  • Rondônia;
  • Sergipe.

Para saber mais acesse: O que é e como funciona o Cancelamento Extemporâneo de NFCe

Veja no tópico abaixo como evitar a duplicidade de Notas Fiscais:

Como evitar duplicidade de NFCe

Se a mensageria fiscal do PDV não identifica a duplicidade de NFCes autorizadas, a geração da obrigação acessória por parte do ERP estará incorreta. Com isso, a empresa será autuada pela Sefaz, devido ao não pagamento de impostos ou omissão de dados.

Além disso, quando a emissão da nota é feita em contingência, pode ocorrer o desencontro entre a chave de acesso gerada e a chave da contingência. Com isso, a duplicidade pode ocorrer e a falta de informação gera dificuldade na identificação de cupons que devem ser cancelados.  

Para evitar tais problemas, é necessário possui uma mensageria fiscal que realize auditoria das notas fiscais. Assim, há garantia do fechamento fiscal e financeiro correto. O que contribui para uma obrigação acessória consistente.

Além disso, é possível controlar a duplicidade das NFCes com mecanismos que verificam a existência de dados iguais. Isso é feito através de um portal para gestão de cupons fiscais eletrônicos autorizados, com opção de cancelamento das notas duplicadas.

205 Rejeição: NF-e está denegada na base de dados da SEFAZ

Conheça as principais motivos de nota fiscais com status denegado

Este status de nota fiscal é apresentado quando a SEFAZ  identifica alguma irregularidade fiscal do seu emitente ou do seu destinatário, quando há uma dessas duas situações de irregularidade o status da Nota fiscal é dado como DENEGADA (“Denegado o Uso”) e é apresentado ao final do processo de validação junto ao órgão competente.

A NF-e denegada é gravada e, portanto, o número da NF-e não pode mais ser utilizado, cancelado ou inutilizado, constará nos arquivos da SEFAZ ainda que a nota denegada não tenha nenhum valor fiscal. Vale lembrar que assim como qualquer outra nota fiscal emitida,  está nota precisa ser registrada na contabilidade como denegada e guardada pelo prazo previsto na legislação.

mceclip0.png

Diante do problema, é necessário que o fornecedor se regularize ou solicite ao seu contador que regularize sua situação perante o fisco para então, poder gerar e enviar uma nota fiscal autorizada relativa ao serviço ou mercadoria recebida.

Regra de Validação:

Diferença entre NF-e denegada e NF-e rejeitada?

Nos dois casos, tanto de NF-e denegada como de NF-e rejeitada, a Secretaria da Fazenda não autoriza a consumação da operação a que a nota se refere, ou seja, impede sua realização. As diferenças entre elas estão nos motivos para que isso ocorra.

De acordo com o Manual de Integração – Contribuinte, existem apenas três casos que levam à denegação da NFe:

  • Erro 301 – Denegação: IE do emitente em situação irregular perante o Fisco;
  • Erro 302 – Denegação: IE do destinatário em situação irregular perante o Fisco
  • Erro 303 – Denegação: Destinatário não habilitado a operar na UF.

Regra disponível em:

203 Rejeição: Emissor não habilitado para emissão de NF-e

Motivo: Esta é uma validação do próprio Sefaz, onde constatou que a empresa ainda não está habilitada no Sefaz de origem para a emissão de Nota Fiscais. Este erro é comum para novas empresas, que ainda não emitiram Nota Fiscal Eletrônica e estão no processo de cadastramento na Sefaz ou que possuem alguma irregularidade na Sefaz ou Receita Federal, no qual possuem impedimento na emissão.

Abaixo a regra de validação da Sefaz:

mceclip0.png

Solução: Primeiramente consulte a Inscrição Estadual ou CNPJ no SINTEGRA ou

Cadastro Centralizado de Contribuintes (CCC). Ao fazer essa consulta, é possível verificar a situação cadastral da Inscrição Estadual da sua empresa e se encontra-se habilitada.

Em todos os casos, é importante entrar em contato coma a Sefaz para verificar sua situação cadastral na Sefaz e o motivo da rejeição. 

Normalizado o problema, basta reemitir a NF-e.

Referência: Manual de Orientação ao Contribuinte (v. 6.00) http://www.nfe.fazenda.gov.br/portal/exibirArquivo.aspx?conteudo=URCYvjVMIzI=

Erro Interno 12002 – TimeOut de Requisição

Essa crítica é apresentada quando não há comunicação com os servidores da Secretaria da Fazenda (SEFAZ), normalmente, basta aguardar alguns minutos que volta a transmitir, porém é possível verificar algumas configurações para ver se estão realmente corretas:

Manter o Windows atualizado

Para gerenciar suas opções e ver as atualizações disponíveis, clique no botão Iniciar e acesse Configurações > Atualização e Segurança > Windows Update.

Manter o Internet Explorer (IE) atualizado e configurado corretamente

Para atualizar o IE, acesse a página de download do Internet Explorer 11 e escolha o idioma de sua preferência. Clique no seu sistema operacional para iniciar o download da versão.

O arquivo de instalação para o Windows 7 funciona nos Windows 8.1 e 10, contanto que você escolha o formato correto da sua versão, ou seja, 32-bit ou 64-bit.

Caso não saiba qual a versão do seu sistema operacional (32-bit ou 64-bit), clique em Este PC ou Meu Computador com o botão direito, selecione Propriedades e consulte o número ao lado de Tipo do sistema.

Após o download, dê um clique duplo sobre o ícone de instalação do Internet Explorer. Ele provavelmente vai estar na Área de Trabalho ou na pasta Downloads. Clique em Sim quando solicitado. Fazê-lo vai levá-lo à janela de instalação do Internet Explorer 11.

Siga as instruções na tela. Será preciso concordar os termos de uso da Microsoft clicando em Eu concordo e em Avançar. Assim que concluir a instalação, seu Internet Explorer estará atualizado.

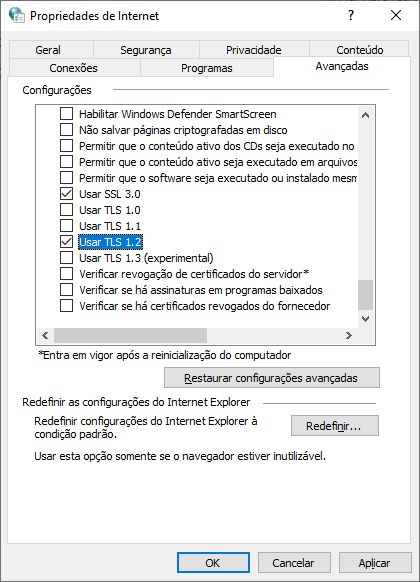
Assim que estiver completamente instalado e atualizado para a versão 11, abra uma pagina do Internet Explorer e pressione Alt + X ou clique na engrenagem localizada no canto superior direito da janela, vá em Opções da internet > Aba avançados e clique em Redefinir. Depois Redefinir novamente. Assim que concluir só terá a opção de clicar no botão Fechar. Ao fazer isso, o menu Opções da Internet irá fechar. Abra novamente e vá na aba Avançados, desça com a barra de rolagem até o final e desmarque todas as opções abaixo de Usar SSL 3.0 com exceção da Usar TLS 1.2 que deve ficar marcada”.

Devolução de Vendas Efetuadas

No módulo Prime, vá em Saída/Venda.

Comece o processo de lançamento de uma venda e no campo Cód. Tp. Mov., informe 202.

Selecione o cliente originário da venda como base para devolução, no Cód. P. Pag informe como sendo a vista.

Lance normalmente o produto que está sendo devolvido.

Finalize o processo normalmente.

Mark-up das empresas do Simples Nacional, como realizar?

Markup ou Mark Up é um índice aplicado sobre o custo de um produto ou serviço para a formação do preço de venda, mas as empresas do Simples Nacional tem uma formula diferenciada de gerar esse valor.
Markup ou Mark Up é um índice aplicado sobre o custo de um produto ou serviço  para a formação do preço de venda, baseado na ideia de cost plus pricing ou preço margem; que consiste basicamente em somar-se ao custo unitário do produto ou serviço uma margem de lucro para obter-se o preço de venda. O preço deve ser suficiente para cobrir todos os custos, despesas e impostos e no final gerar um lucro na venda para manter a empresa ativa, desta forma podemos simplificar a estrutura do mark-up onde o preço e igual a somatória de todos os elementos inclusive o lucro desejado. (+) Custos (+) Despesas (+) Impostos (+) Lucro (=) Preço de venda Exemplo 01: Suponhamos que você paga hoje R$ 1,00 (Custo) no quilo da chapa de aço, o ICMS é de 18%, PIS e COFINS 4,65%, comissão do vendedor 2,5%, despesas administrativas 6% e seu lucro desejado ante o imposto de 20%.  Estrutura:           Preço de venda (PV)    = 100,00%  ICMS na venda                = 18,00%  PIS e COFINS    = 4,65%  Comissões         = 2,50%  Depesas Adm  = 6,00%  Lucro antes dos impostos = 20,00%  Total (CTV)- Custo Total Venda               = 51,15% MKD = (PV – CTV) / 100 MKD = (100 – 51,15) / 100 MKD = 48,85 / 100 MKD = 0,4885 Se utilizamos o índice do Markup Divisor seria o custo de R$ 1,00 / 0,4885=  R$ 2,05 o preço do quilo para garantir o pagamento de todos os custos, impostos e gerar um lucro de 20%. Com é analisado acima, o preço de venda deve ser com os impostos indiretos no preço da mercadoria, no exemplo de uma empresa de regime normal, temos ICMS, PIS/COFINS, porém, no Simples Nacional, que é sobre faturamento, qual o entendimento que deve ser feito? Como já foi apresentado acima, os impostos no Simples Nacional é por faixa de faturamento, vamos utilizar como exemplo a tributação do Anexo I da Lei Complementar 123/2006 (Comércio).

Receita Bruta em 12 meses (em R$) ALÍQUOTA IRPJ CSLL COFINS PIS/PASEP CPP ICMS
Até 180.000,00 4,00% 0,00% 0,00% 0,00% 0,00% 2,75% 1,25%
De 180.000,01 a 360.000,00 5,47% 0,00% 0,00% 0,86% 0,00% 2,75% 1,86%
De 360.000,01 a 540.000,00 6,84% 0,27% 0,31% 0,95% 0,23% 2,75% 2,33%
De 540.000,01 a 720.000,00 7,54% 0,35% 0,35% 1,04% 0,25% 2,99% 2,56%

Logo, quanto mais eu tenho faturamento, maior meu impactos sobre meus lucros, pois faturando até R$ 360.000,00 e pago 5,47% (desconsiderando que em alguns Estados como Paraná, existe isenção de ICMS até R$ 360.000,00) de imposto sobre o faturamento. Se no próximo faturamento eu subir para próxima faixa, vou pagar 6,84%, se o valor da mercadoria não for reajustando de acordo com o aumento do faturamento, esse aumento irão consumir os lucros da empresa, sendo assim, deve-se sempre se atentar para que isso não ocorra. Preço de venda (PV)     = 100,00% Impostos do Simples De 180.000,01 a 360.000,00 = 5,47%  Comissões         = 2,50%  Depesas Adm  = 6,00%  Lucro antes dos impostos = 20,00%  Total (CTV)- Custo Total Venda               = 33,97% MKD = (PV – CTV) / 100 MKD = (100 – 33,97) / 100 MKD = 66,03 / 100 MKD = 0,6603 Nesse índice do Markup Divisor seria o custo de R$ 1,00 / 0,6603 = R$ 1,51 o preço do quilo para garantir o pagamento de todos os custos, impostos e gerar um lucro de 20%. Na próxima faixa de faturamento, temos o seguinte exemplo: Preço de venda (PV)     = 100,00% De 360.000,01 a 540.000,00 = 6,84%  Comissões         = 2,50%  Depesas Adm  = 6,00%  Lucro antes dos impostos = 20,00%  Total (CTV)- Custo Total Venda               = 35,34% MKD = (PV – CTV) / 100 MKD = (100 – 35,34) / 100 MKD = 64,66 / 100 MKD = 0,6466 Nesse índice do Markup Divisor seria o custo de R$ 1,00 / 0,6466 = R$ 1,54 o preço do quilo para garantir o pagamento de todos os custos, impostos e gerar um lucro de 20%. Caso não for reajustado o preço de venda, a perda é de R$ 0,03 por quilo vendido, logo, isso se acumulando por um bom tempo, e com um fluxo grande de saídas, poderá influenciar nos lucros da empresa.

O que é DRE e qual sua função na contabilidade das empresas?

No cenário da contabilidade, a sigla DRE é bem famosa e falada diariamente. Faz parte do vocabulário do contador. Mas para quem não vive o dia a dia desse meio, são apenas três letras aleatórias. Será que ajuda apenas dizer que DRE significa Demonstração do Resultado do Exercício? Acho que não muito. Na verdade, talvez comece a dar uma dica do que está por vir. Mas para entender mesmo o que é DRE é preciso um pouco mais do que isso.

Neste post, vamos explicar o que significa, sua estrutura e qual a importância deste conceito dentro da contabilidade. A ideia não é que depois de ler este conteúdo você “fique íntimo” do DRE. Mas pelo menos você vai poder falar que não conhece só de nome. E acredite: por mais que não seja essencial dominar todos os detalhes do que se trata, é sempre importante ao menos conhecer o vocabulário. Faz parte de uma cultura cada vez mais atual de transparência dentro dos serviços contábeis. Afinal, todo mundo quer pelo menos saber como os contadores estão cuidando das empresas.

O que é DRE?

Como falado no “spoiler” na introdução do artigo, DRE é uma sigla usada para abreviar Demonstração do Resultado do Exercício. Para começar a explicar com mais detalhes o que é DRE, vamos recorrer ao que diz o pronunciamento técnico CPC 26:

“As demonstrações contábeis são uma representação estruturada da posição patrimonial e financeira e do desempenho da entidade. O objetivo das demonstrações contábeis é o de proporcionar informação acerca da posição patrimonial e financeira, do desempenho e dos fluxos de caixa da entidade que seja útil a um grande número de usuários em suas avaliações e tomada de decisões econômicas. As demonstrações contábeis também objetivam apresentar os resultados da atuação da administração, em face de seus deveres e responsabilidades na gestão diligente dos recursos que lhe foram confiados”

Traduzindo, DRE nada mais é do que um relatório que demonstra de forma resumida as operações realizadas pela empresa. Nele são confrontadas as contas de receitas, despesas, investimentos, custos e provisões apurados, evidenciando a formação do resultado líquido da empresa na ocasião.

Para fins legais, a DRE é feita anualmente, mas podem ser feitas DRE mensal simplificada para fins administrativos e DRE trimestral para o monitoramento dos gastos fiscais. O Relatório de DRE deve ser preparado respeitando o regime de competência, ou seja, conforme a ocorrência do fato gerador do registro contábil, independentemente do efetivo recebimento da receita ou do pagamento da despesa.

Critérios para apresentação da DRE

O que é DRE

Há uma ordem para a apresentação na Demonstração do Resultado do Exercício. Na estrutura são discriminados os valores referentes à receita bruta de vendas e serviços, juntamente com suas respectivas deduções, e os impostos incidentes sobre as operações de venda e demais abatimentos.

Em seguida, chega-se ao valor da receita líquida do período, do qual devem ser subtraídos os custos dos produtos vendidos, bem como dos serviços prestados, a fim de se chegar ao resultado operacional bruto. Desse valor são subtraídas as despesas incorridas no período e acrescidas às demais receitas. Isso origina o resultado operacional líquido, antes da incidência dos impostos.

Uma vez subtraídos os valores dos impostos, chega-se, finalmente, ao resultado líquido antes da participação nos lucros, que é calculada sobre o valor do resultado líquido menos o valor do prejuízo acumulado nos exercícios anteriores.

Exemplo de estrutura da DRE:

A Lei das Sociedades por Ações (Lei nº 6.404/1976), em seu artigo 187, define a forma como as empresas devem discriminar a Demonstração do Resultado do Exercício. Nos termos da lei, portanto, a DRE deverá seguir a seguinte estrutura de ações:

Receita Bruta
– deduções
= receita líquida
– custo da mercadoria vendida
= lucro bruto
– despesas com vendas
– despesas administrativas
– despesas financeiras
= resultado operacional líquido
– despesas extra operacionais
= resultado antes IR e CS
– provisões IR e CS
= resultado líquido

Qual a importância da DRE?

Depois de entender o que é DRE e conhecer um exemplo de sua estrutura, é hora de aprender qual sua importância dentro da contabilidade das empresas. A Demonstração do Resultado do Exercício tem o objetivo de fornecer ao usuário das demonstrações financeiras das empresas, os dados básicos e essenciais da formação do resultado lucro ou prejuízo do exercício.

Ou seja, é um dos relatórios mais importantes que o contador deve gerar. Isso porque ele é utilizado pelos gestores, investidores, bancos e pelo próprio governo. É por meio dele que se avalia a capacidade de sua empresa e sua real situação. É uma ferramenta essencial para tomada de decisões.

Para que serve a DRE?

A elaboração correta da DRE possibilita ter uma visão geral do resultado financeiro da empresa. Com isso, permite extrair informações extremamente relevantes. Alguns exemplos são: o montante das despesas gerais da organização, a composição dos custos relacionados aos produtos e serviços, a receita total de vendas, o lucro obtido pela empresa com suas operações, as incidências dos impostos sobre os produtos, o nível de endividamento em que se encontra e quais serão as estratégias consequentemente adotadas.

Assim, podemos dizer que a Demonstração do Resultado do Exercício não deve ser usada apenas para fins legais ou fiscais. A DRE serve também para gestão estratégica do negócio e para uma boa governança corporativa. Com a DRE se torna possível analisar de forma crítica os números apresentados e determinar a eficiência das práticas adotadas pela empresa, possibilitando assim uma boa gestão financeira no futuro.